보험 분류
실리콘밸리 고소득자, 401(k)와 RSU 너머의 비과세 은퇴 저수지를 파라


본문
북가주 실리콘밸리를 중심으로 한 IT 엔지니어나 고소득 전문직, 비즈니스 오너들이 가장 많이 하는 재정 고민 중 하나는 단연 세금이다. 살인적인 캘리포니아 주세(State Tax)에 연봉과 자사주(RSU) 수익까지 합쳐지면 매년 떼이는 세금이 엄청나다. 당장 세금을 줄이려 2026년 기준 401(k) 개인 한도인 연간 $24,500(50세 이상 $8,000 추가)를 매년 꽉 채워(Max-Out) 붓지만, 은퇴 자산이 쌓일수록 또 다른 고민이 시작된다. “나중에 이 돈을 꺼내 쓸 때 세금은 얼마나 내게 될까?”
매년 401(k)를 꽉 채우고 주식 보상(RSU)으로 자산이 쌓이는 고소득자는 그다음 여유 자금을 어디에 쌓아야 할까? 바로 여기에서 은퇴 자산을 얼마나 많이 모으느냐 만큼이나 어떤 세금 구조를 가진 자산에 나누어 모을 것인가가 중요해진다.
401(k)에 많이 쌓았다고 은퇴 준비가 끝나는 것은 아니다
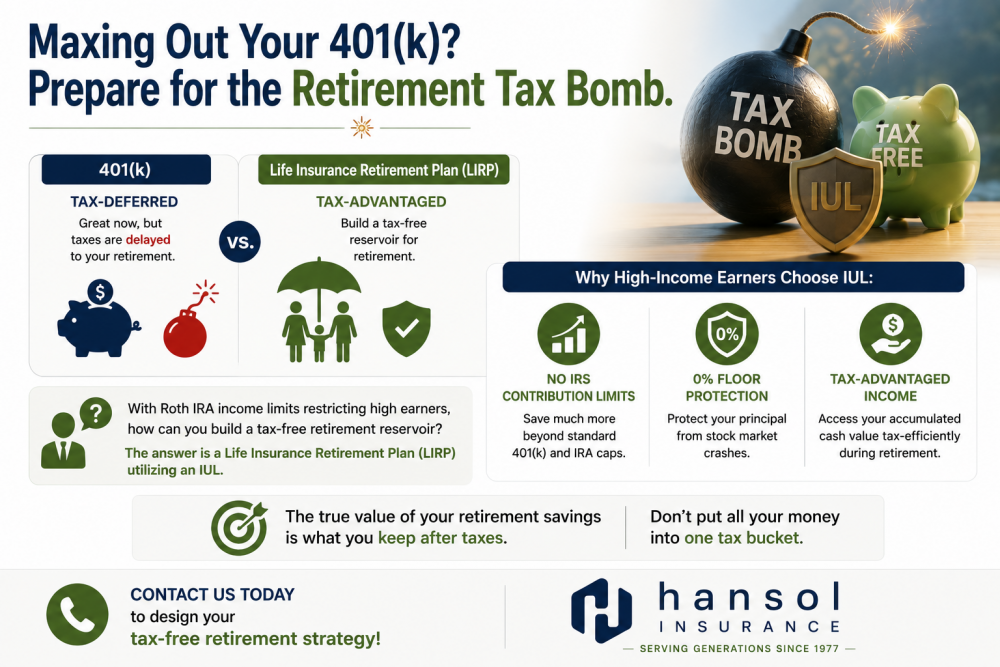
전통적인 401(k)는 현재의 과세 소득을 줄여주지만, 세금이 사라진(Tax-Free) 것이 아니라 미래로 미룬(Tax-Deferred) 구조다. 훗날 은퇴 후 인출할 때 캘리포니아의 높은 주세와 연방 소득세가 고스란히 부과된다. 은퇴 후 어떤 세율을 적용받게 될지 지금 확정할 수 없으므로, 모든 자산을 401(k)에만 집중하기보다 필요에 따라 꺼내 쓸 수 있는 서로 다른 세금 바구니(Tax Bucket)를 만들어야 한다.
Roth IRA는 고소득 실리콘밸리 부부에게 제약이 따른다
대표적인 비과세 은퇴 계좌인 Roth IRA가 있지만, 2026년 기준 부부 합산(Married Filing Jointly) 소득이 $242,000~$252,000을 넘어가면 직접 불입이 제한된다. 맞벌이 IT 엔지니어나 고소득 부부라면 쉽게 이 한도를 초과한다. 우회하는 전략(Backdoor Roth 등)을 검토할 수 있지만, IRA 자체의 2026년 연간 불입 한도 역시 $7,500(50세 이상 추가 불입 시 부부 각각 $8,600)에 불과하다. 매년 수만 달러 이상의 추가 은퇴 자금을 축적하려는 고소득자에게는 또 다른 세금 혜택(Tax-Advantaged) 자산이 필요해진다. 그 대안 중 하나가 생명보험의 현금 가치를 은퇴 자산으로 활용하는 LIRP(Life Insurance Retirement Plan) 전략이다.
생명보험을 사망보험금 만으로 보지 않는 이유
LIRP에 주로 활용되는 지수형 생명보험(IUL)은 실리콘밸리 고소득층의 은퇴 포트폴리오에서 크게 세 가지 매력적인 역할을 한다.
첫째, 401(k)·IRA와는 다른 자금 적립 구조를 만든다.
401(k)와 IRA에는 IRS가 정한 연간 불입 한도가 있다. 반면 생명보험은 모든 가입자에게 동일하게 적용되는 연간 한도가 없다. 따라서 401(k)만으로는 원하는 은퇴 자금을 축적하기 어려운 고소득자에게 추가적인 자금 적립 공간을 만들어 준다. 단, 무제한으로 넣을 수 있다는 뜻은 아니며, 세금 폭탄을 피하기 위해 국세청의 MEC(Modified Endowment Contract) 가이드라인과 보험 비용을 고려한 정교한 설계(Policy Design)가 필수적이다.
둘째, 기술주 변동성에 대비하는 0% Floor(하한선)가 있다.
자사주(RSU)나 기술주 비중이 높은 엔지니어들은 시장 변동성에 매우 취약하다. IUL은 S&P 500 등 지수가 큰 폭으로 하락하더라도 지수의 마이너스 수익률이 내 계좌에 마이너스 이자로 적용되지 않는다. 마이너스 이자가 적용되지 않더라도 보험 유지 비용(Policy Charges) 차감으로 현금 가치가 소폭 감소할 수는 있지만, 주식 시장 폭락으로부터 내 원금을 방어하는 훌륭한 안전장치가 된다. 장기간 유지할 수 있는 적절한 납입 구조를 처음부터 설계하는 것이 중요하다.
셋째, 은퇴 후 세금 효율적인 인컴 소스를 만들 수 있다.
적절하게 설계되고 유지된 생명보험은 은퇴 후 약관 대출(Policy Loan) 등을 활용해 축적된 현금 가치에 세금 효율적으로 접근할 수 있다. 세금이 부과되는 401(k) 자산과, 비과세 혜택이 있는 생명보험 자산을 상황에 따라 나누어 쓸 수 있으면 은퇴 자금의 운용 방법 자체가 달라진다. 단, 대출 이자가 발생할 수 있고 중도 해지나 실효될 경우 세금 처리가 달라질 수 있으므로 지속적인 관리가 필요하다.
은퇴 자산의 진짜 가치는 세후에 얼마가 남느냐 이다
은퇴 준비는 단순히 돈을 모으는 축적(Accumulation)에서 끝나지 않는다. 평생 모은 자산을 어떤 세금 구조로 꺼내 쓸지 결정하는 인출 전략(Distribution Strategy)까지 준비되어야 완성된다.
IUL은 401(k)를 대신하는 상품이 아니다. 401(k)를 꽉 채우고 RSU가 쌓여가는 고소득자에게 ‘세금의 종류가 다른 또 하나의 자산’을 만드는 전략이다. 이제는 단순히 “얼마를 더 모을 것인가”를 넘어 “어떤 세금 구조에 나누어 모을 것인가”를 함께 고민해 볼 때다. 가입을 결정하기 전, 믿을 수 있는 재정 전문가와 함께 장기적인 비용과 예상 현금 가치, 약관 대출 구조까지 충분히 검토하는 것이 중요하다.
Hansol Insurance | 한솔보험 Serving Generations Since 1977
은퇴 플랜 및 상속 전략 무료 진단
문의: (213) 487-4900
www.hansolfinancial.com
LA 본사: 3598 Beverly Blvd, Los Angeles, CA 90004
OC 오피스: 6301 Beach Blvd. #400, Buena Park, CA 90621
| 지역/위치 | 캘리포니아/북가주 |
| 전화번호 | 213-484-4900 |
| 이메일 | info@hansolins.com |
관련자료
댓글 0
등록된 댓글이 없습니다.


